Propósito & Sociedade
Comunicar impacto socioambiental, direitos humanos e justiça climática com o marketing, os stakeholders e a sociedade.
Formando o líder bilíngue: capaz de traduzir propósito e impacto socioambiental em métricas financeiras, gestão de riscos e EBITDA.
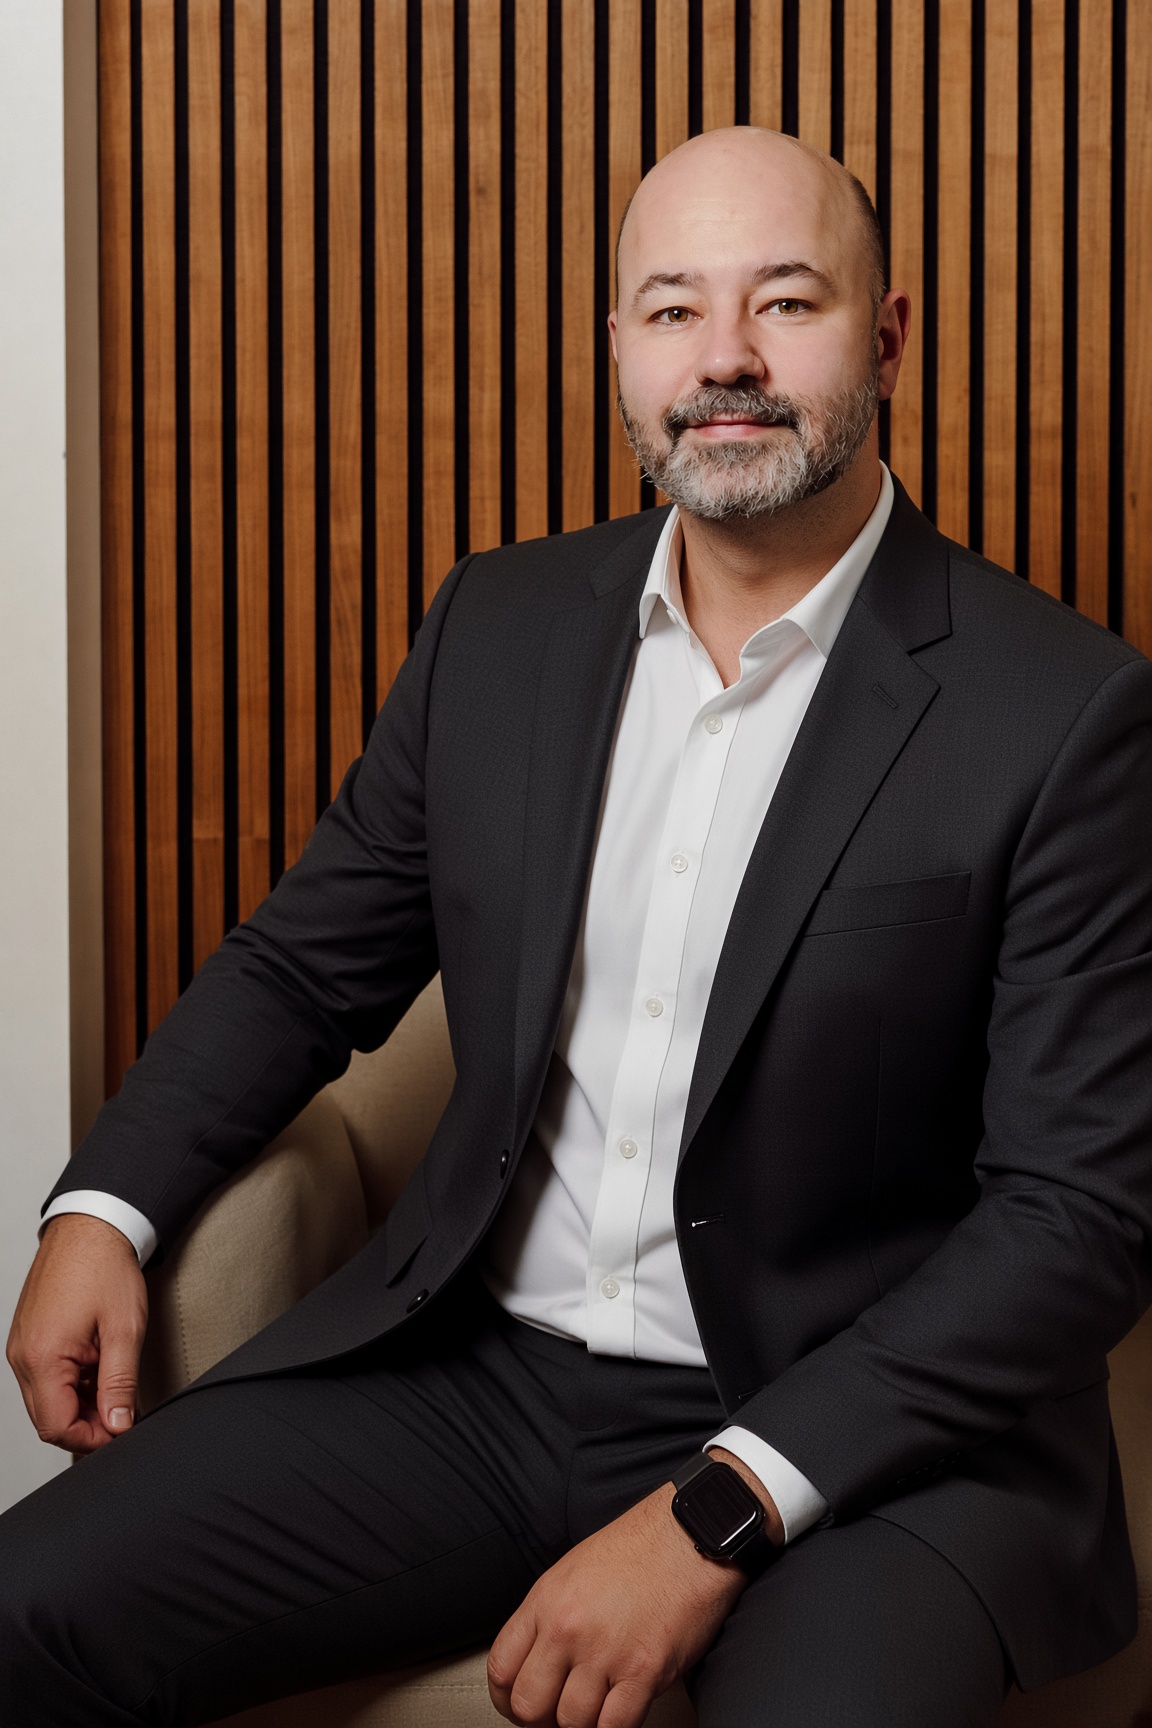
Prof. Dr. Luiz Calado
Apresentação & conceito
Em um cenário regulatório e mercadológico em rápida transformação, liderança responsável exige fluência simultânea nas dimensões ética e financeira da sustentabilidade.
Comunicar impacto socioambiental, direitos humanos e justiça climática com o marketing, os stakeholders e a sociedade.
Traduzir variáveis ESG em redução do custo de capital, mitigação de riscos e geração de valor junto ao CFO e ao Conselho.
O PRME não é selo. É o mapa da aula: do propósito ao parecer para o Conselho.
Por que esta disciplina existe: formar o administrador que traduz impacto em decisão.
Integridade, equidade, DE&I e dever fiduciário no Conselho.
Como se ensina: casos, normas (IFRS S1/S2, CVM 193) e laboratório.
Resenhas semanais e o parecer final de governança.
Diálogo com IBGC, Chapter Zero, redes e o acervo da disciplina.
Falar propósito com o marketing e EBITDA com o CFO.
Toolbox: Matriz de Belinky, due diligence e Pergunta Reversa.
Módulo 1 percorre os 7 princípios; os módulos 2 a 4 colocam Valores, Método e Práticas em governança, clima e relato.
Agenda 2030
Não listamos os 17. Só os que têm aula, leitura ou entregável.
A disciplina e o PRME como formação gerencial responsável.
DE&I como estratégia, risco e dever fiduciário (módulo 2).
ESG traduzido em risco, capital e EBITDA.
Justiça socioambiental e a Pergunta Reversa.
Relato, cadeia e materialidade.
Governança climática, TCFD, SBTi, riscos físicos e transicionais (módulo 3).
Conselho, CVM 193, IFRS S1/S2 e Governance Officer.
PRME, IBGC, Chapter Zero e o acervo.
Visão geral da ementa
A disciplina percorre os 7 Princípios do PRME/ONU, a Agenda 2030 e a transição do Shareholder Primacy para o Stakeholder Capitalism, situando a governança como eixo de integração do ESG.
Governança climática, DE&I, Resolução CVM 193/2023, IFRS S1 e S2, dupla materialidade e Relato Integrado conectam impacto, risco, estratégia e desempenho financeiro.
Módulos & trilhas de aprendizagem
PRME/ONU e a evolução dos paradigmas de gestão
Leituras: Calado, cap. 1; Principles for Responsible Management Education (2007).
PRME: Propósito, Valores, Método · ODS 4 e 17
Estratégia, risco e dever fiduciário
Leituras: IBGC (2025 e 2026); Calado, cap. 4.
PRME: Valores e Diálogo · ODS 5, 8 e 16
Baixo carbono e justiça socioambiental
Leituras: Chapter Zero Brazil e IBGC (2022); Calado, caps. 2 e 5.
PRME: Valores e Práticas · ODS 10 e 13
Regulação, materialidade e asseguração
Leituras: Guia IFRS S1/S2 (2024); IBGC e BMI (2025); Calado, cap. 6.
PRME: Método, Pesquisa e Práticas · ODS 12 e 16
Docente responsável
Economista pela USP e doutor em sustentabilidade, foi professor visitante na Universidade da Califórnia em Berkeley. Sua trajetória conecta pesquisa, mercado financeiro, conselhos e sala de aula.
Atuou com sustentabilidade e educação na ANBIMA, integrou o Conselho do Índice de Sustentabilidade Empresarial da B3 e prestou consultoria a redes como CDP e WWF.
“Falar propósito com o marketing e EBITDA com o CFO.”
Acervo digital
Sete publicações selecionadas estão disponíveis em PDF para uso acadêmico na disciplina.
Luiz Calado · 2026
IBGC · 2025
IBGC; Chapter Zero Brazil · 2024
Também integra a bibliografia básica: Principles for Responsible Management Education, PRME / UN Global Compact, 2007 (sem arquivo anexo).
Chapter Zero Brazil; IBGC · 2022
Grant Thornton Brasil; ADVB / IRES · 2025
IBGC; BMI · 2025
IBGC · 2026
Referência complementar: Objetivos de Desenvolvimento Sustentável no Brasil, ONU Brasil, Agenda 2030 (sem arquivo anexo).
Laboratório de Governança
Ferramentas operacionais para levar conceitos da disciplina à análise de decisões corporativas.
Classificação de ações nos quadrantes Q1 a Q4
Roteiro socioambiental em 10 etapas
Matriz para quantificar o custo da inação
Critérios de avaliação
Resenhas críticas semanais e aplicações práticas das normas IFRS S1 e S2 a casos de negócios.
Parecer de Governança e Transição ESG para o Conselho de uma empresa aberta real, cobrindo materialidade dupla, fluxo do Governance Officer e conectividade financeira.